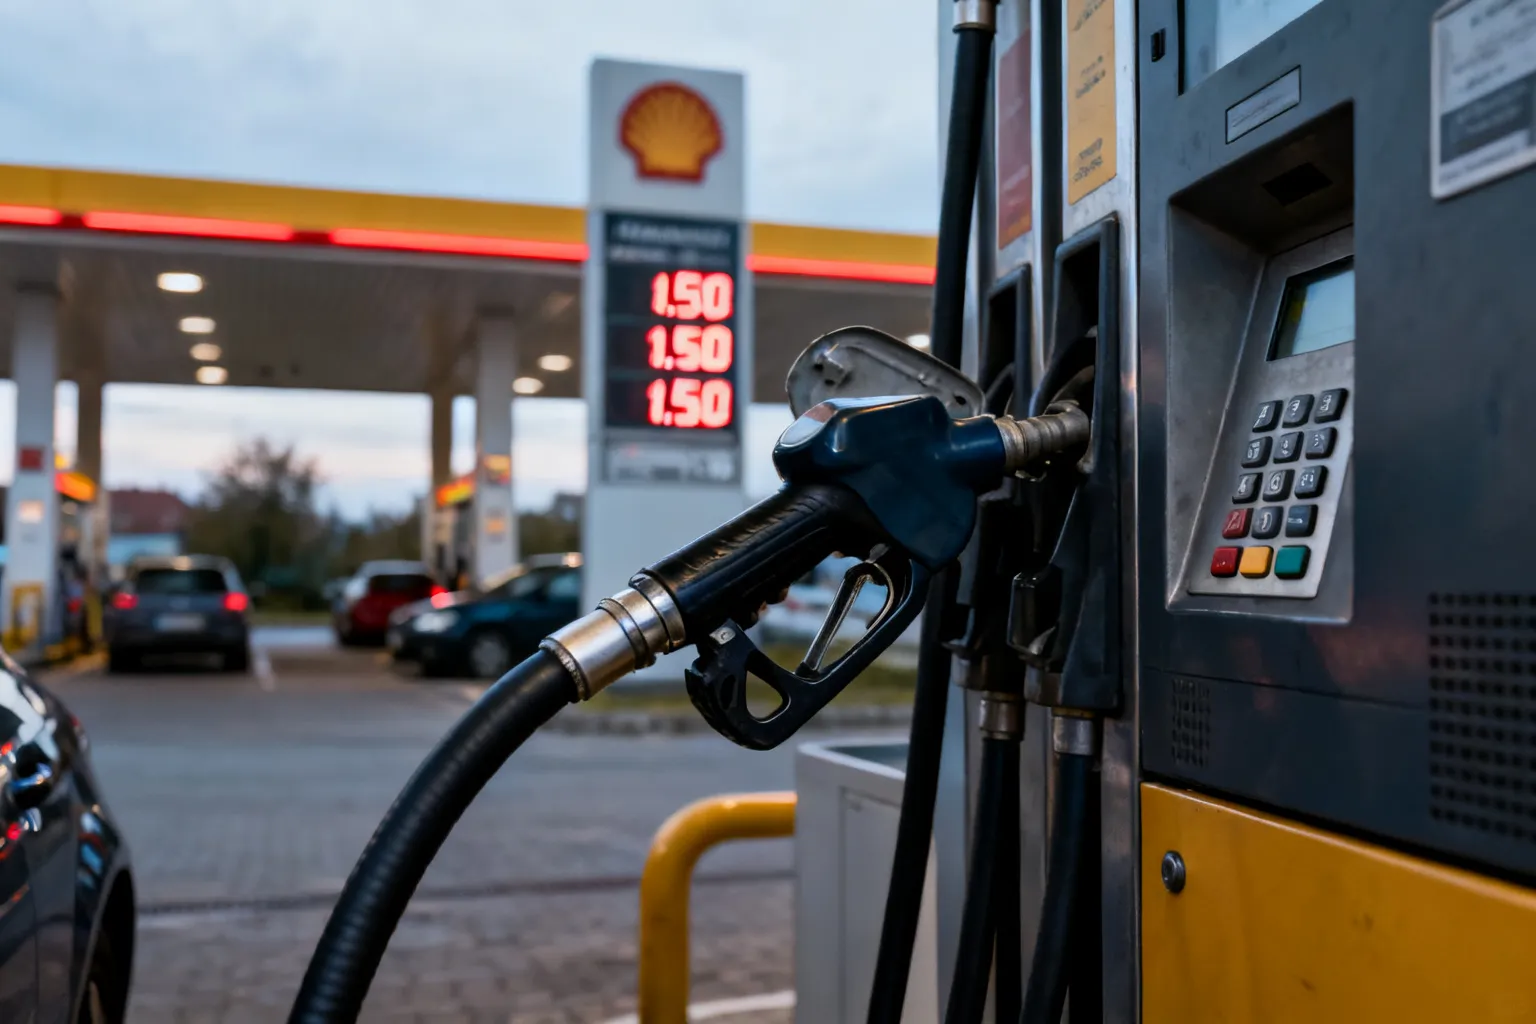
Od 3 października w Polsce obowiązuje czasowa obniżka stawki VAT na benzynę i olej napędowy — z 23% VAT do 8% VAT. Rząd wprowadził ten krok w ramach programu „Ceny Paliwa Niżej” i jednocześnie zapowiedział zmiany w akcyzie oraz mechanizmy zabezpieczające ceny detaliczne, w tym regulacje o maksymalnych stawkach na stacjach paliw.
Co się zmienia w opodatkowaniu paliw?
Obniżona stawka VAT dotyczy benzyny i oleju napędowego i ma charakter czasowy — ma trwać do końca grudnia 2026 roku. Rząd ogłosił też zmiany dotyczące akcyzy oraz rozporządzenie o maksymalnych cenach na stacjach, które ma ograniczyć ryzyko natychmiastowego wzrostu marż detalicznych. Program „Ceny Paliwa Niżej” był już stosowany wcześniej; poprzednia edycja zakończyła się deklarowanym kosztem budżetu w wysokości 5,2 mld zł.
Jak reaguje Komisja Europejska?
Komisja Europejska podkreśla, że dyrektywa VAT nie przewiduje stosowania obniżonych stawek do paliw kopalnych. Bruksela zwracała już uwagę Polsce i Hiszpanii na podobne rozwiązania, wysyłając oficjalne pismo ostrzegawcze w marcu. Obecnie KE ponownie analizuje działanie Polski, ale nie zapowiedziała natychmiastowych kroków prawnych. Urzędnicy wskazują również, że reformy z 2022 roku dały państwom większą elastyczność w VAT, lecz nie obejmują ona benzyny i diesla.
Czy obniżka przełoży się na niższe ceny na stacjach?
Komisja zastrzega, że obniżka VAT nie musi w pełni zostać przeniesiona na cenę płaconą przez kierowców. Do tej uwagi dołącza praktyczna obserwacja rynkowa — przed wprowadzeniem obniżek hurtowe ceny paliw były wysokie. Przykładowo, hurtowy poziom ekodiesla podawany przez PKN Orlen osiągnął 15 września 2026 roku poziom odpowiadający około 9,09 zł/l brutto. W takiej sytuacji ograniczona redukcja podatku może nie wystarczyć, by znacząco obniżyć ceny detaliczne, jeśli stacje zwiększą marże.
Czy firmy skorzystają na zmianie?
Eksperci podatkowi wskazują, że efekt obniżki VAT różni się dla konsumentów i przedsiębiorstw. Osoby prywatne zobaczą niższy rachunek brutto przy dystrybutorze. Przedsiębiorcy, którzy mają prawo do pełnego odliczenia VAT, nie obniżą wprost swoich kosztów netto tylko wskutek zmiany stawki VAT. W ich przypadku bardziej istotna jest obniżka akcyzy, bo to ona zmniejsza cenę netto paliwa.
Komisja Europejska kontynuuje analizę zgodności obniżonej stawki z prawem UE, a obowiązywanie zmiany podatkowej jest zaplanowane do końca grudnia 2026 roku.